「取引相場のない株式」の評価方法~同族株主の有無で変わる評価~
 税理士法人YFPクレア 資産税チーム
このコラムでわかること
- 同族株主の有無で変わる株式の評価方法について
このコラムをおすすめしたい人
- 相続するものの中に取引相場のない株式があり、価格の評価が難しい方
前回は同族株主とはどういうものかについて説明いたしました。
今回は「同族会社がいる会社」と「同族株主がいない会社」の場合に分け、株式の評価の仕方について説明いたします。
同族株主がいる会社の評価方法
同族株主がいる会社の非上場株式を取得した場合、取得した貴方が同族株主になるかどうかで評価方法は変わってきます。
- 同族株主以外の株主の場合
経営者グループと血縁関係・雇用関係がないような会社の株式をもらった場合等に、こちらの同族株主以外の株主となります。
この場合、株式の評価は「特例的評価方法(配当還元方式)」でおこないます。 - 同族株主の場合
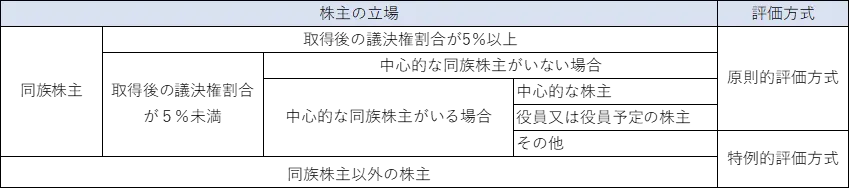
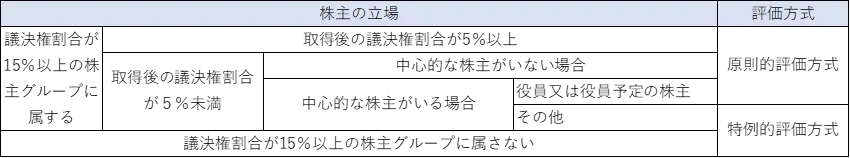
貴方が同族株主に属する場合には、取得後の議決権の割合によって評価の仕方が変わります。 - 取得後の議決権が5%以上の時
この場合には「原則的評価方式」で行います。 - 取得後の議決権が5%未満の場合
(ⅰ)中心的な同族株主(※)がいる
貴方が中心的な同族株主又は役員(予定者含む)であるときは「原則的評価方式」
それ以外の時は「特例的評価方法(配当還元方式)」でおこないます。
(ⅱ)中心的な同族株主がいない場合
この場合は「原則的評価方式」で行います。
※中心的な同族株主とは
課税時期において同族株主の一人並びにその株主の配偶者、直系血族、兄弟姉妹及び一親等の姻族(これらの者の同族関係者である会社のうち、これらの者が有する議決権の合計数がその会社の議決権総数の25%以上である会社を含む)の有する議決権の合計数がその会社の議決権総数の25%以上である場合におけるその株主
上記をまとめますと以下の通りです。
同族株主がいない会社の評価方法
同族会社がいない会社の場合には、貴方が議決権割合15%以上の株主グループに属するかどうかで評価方式が変わってきます。
- 議決権割合15%以上の株主グループに属さない場合
この場合、株式の評価は「特例的評価方法(配当還元方式)」でおこないます。 - 議決権割合15%以上の株主グループに属する場合
(1)取得後の議決権割合が5%以上の場合
この場合は、「原則的評価方式」で行います。
(2)取得後の議決権割合が5%未満の場合
(ⅰ)中心的な株主(※)がいる
貴方が役員(予定者含む)であるときは「原則的評価方式」
それ以外の時は「特例的評価方法(配当還元方式)」でおこないます。
(ⅱ)中心的な株主がいない場合
この場合は「原則的評価方式」で行います。
※中心的な株主とは
同族株主のいない会社の株主で、議決権割合が15%以上であるグループのうち、いずれかのグループに単独でその会社の議決権総数の10%以上の議決権を有している株主がいる場合におけるその株主のことです。
上記をまとめますと以下の通りです。
投稿者プロフィール
-
税理士法人YFPクレアの相続専門チームは相続税だけではなく、
資産を守るための「法人税」「所得税」などにも精通し、
次世代、次々世代のために資産を長く資産を残していただくための
相続を行っています。
国税OB税理士も所属。
税理士法人YFPクレア(東京税理士会 四谷支部 2029)
YFPクレア行政書士法人(埼玉県行政書士会所属 2402701)
最新の投稿
 相続税の生前準備や対策2026年10月7日相続税が払えない?納税資金不足を防ぐための生前対策
 相続税申告2026年9月24日海外在住の相続人にも相続税はかかる?申告・納税と相続手続きの注意点
 相続に関する雑学⁉2026年9月10日暗号資産・ネット銀行の相続|家族が知らないデジタル資産の難点と解決法
 未分類2026年8月27日相続登記の義務化とは?期限・過料・放置するリスクをわかりやすく解説
お問合せ
相続、生前対策、相続税還付のご相談はお気軽に
※ 弊社は無理に営業することはございません。
※ 事前に相談なく、事例コラムなどに掲載することはございません。
※ お客様の許可なく、メールマガジンなどを送ることはございません。