
【3秒でわかる結論!】
一人社長・マイクロ法人でも、会社から役員報酬を受け取っている場合は、年末調整が必要になることがあります。
一方、役員報酬が0円で会社から給与を受け取っていない場合は、基本的に年末調整する給与はありません。
法人を作って、初めて迎える年末。
税務署から届いた書類を見て、

え、一人しかいない会社でも年末調整するの?
と手が止まった方もいるのでは…?
実は、一人社長・マイクロ法人でも、役員報酬の状況によっては年末調整が必要になります。
この記事では、「そもそも自分も必要?」というところから、準備するもの、進め方、年明けにやることまで、初めての方でも迷わないようにわかりやすくまとめます!
- 0.1.1. 【3秒でわかる結論!】
- 1. 一人社長・マイクロ法人でも年末調整は必要?
- 2. 年末調整と確定申告は何が違う?
- 3. 一人社長の年末調整はいつから準備する?必要書類と期限
- 3.1.1. まずはここをチェック!
- 4. 一人社長の年末調整はどうやる?基本の流れを4ステップで解説
- 4.1. 1年間の役員報酬と源泉徴収税額を確認する
- 4.2. 使える控除を確認する
- 4.3. 1年間の所得税額を計算する
- 4.3.1. 払いすぎ・不足分を調整する
- 5. 年末調整が終わったら何をする?年明けに必要な手続き
- 5.1.1. 年明けに確認しておきたいこと
- 6. 一人社長・マイクロ法人が年末調整で注意したいケース
- 6.1. 【CASE①】役員報酬が0円の場合
- 6.2. 【CASE②】役員報酬が少額・源泉徴収税額が0円の場合
- 6.3. 【CASE③】2か所以上から給与を受け取っている場合
- 6.4. 【CASE④】個人事業+マイクロ法人の場合
- 7. まとめ|一人社長でも年末調整と年明けの手続きを忘れずに
一人社長・マイクロ法人でも年末調整は必要?
ここでまず確認したいのは、社員の人数ではなく、会社から自分へ役員報酬を支払っているかどうかです。
役員報酬を受け取っている場合は、さらに扶養控除等申告書の提出状況などを確認し、年末調整の対象になるか判断します。
「自分から自分に払っているようなものでは?」と思いたくなりますが、税務上はきちんと分けて考えるんですね。
年末調整では、毎月の役員報酬について計算・源泉徴収してきた所得税と、各種控除を反映した1年間の税額を照らし合わせます。
役員報酬は税務上「給与所得」として扱われるため、一般の会社員と同じように源泉徴収や年末調整の対象になり得ます。
一方、役員報酬を0円にしていて、会社から給与を受け取っていない場合は、そもそも年末調整する給与がありません。
年末調整と確定申告は何が違う?
個人事業の確定申告をする予定だし、年末調整はしなくてもいいよね?
そう思った方、ちょっと待ってください!
【たとえば、こんな一人社長の場合】
個人事業を続けながらマイクロ法人を作り、法人から毎月5万円の役員報酬を受け取っているとします。
この場合、法人から受け取る役員報酬は、条件を満たせば会社で年末調整を行います。
一方、個人事業で得た所得は年末調整の対象にはならないため、確定申告で計算します。
ここで注意したいのが、年末調整をした役員報酬も、確定申告では含めて計算するということ!
つまり、確定申告をする際は、年末調整済みの源泉徴収票に記載された給与の情報と、個人事業の所得を合わせて、1年間の税額を計算します。
「役員報酬は年末調整したから、確定申告には入れなくていい」というわけではないんですね。
※20万円ルールには適用条件や例外があります。詳しくは国税庁の案内をご確認ください。
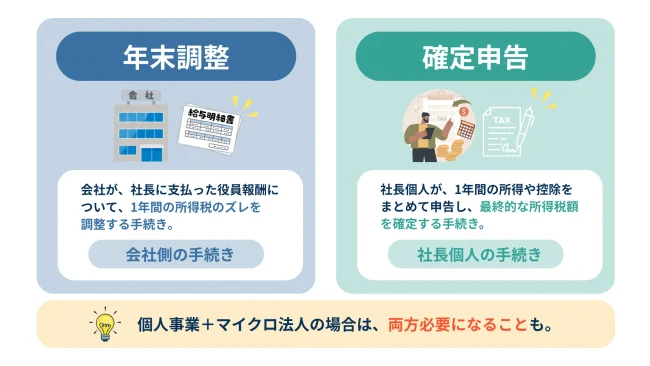
年末調整は、会社から受け取った給与について所得税を精算する手続きです。
ただし、個人事業などの所得があり確定申告をする場合は、年末調整済みの給与所得も含めて、1年間の所得税を計算し直します。
法人では役員報酬について年末調整を行い、その後、社長個人の確定申告では年末調整済みの給与所得と個人事業の所得などを合わせて、最終的な税額を計算します。
一人社長の年末調整はいつから準備する?必要書類と期限
「年末調整が必要なのは分かった!……で、いつから何を準備すればいいの?」
初めてだと、ここでまた手が止まりがちです…
年末調整は、年末にかけて必要な書類をそろえながら、1年間の役員報酬や源泉徴収税額を確認していくイメージです。
まずはここをチェック!
- 1年間に支払った役員報酬
- 毎月の源泉徴収税額
- 扶養控除等申告書
- 基礎控除申告書など
- 保険料控除申告書
- 住宅ローン控除関係書類(該当する場合)
※各種申告書や記載例は、国税庁「各種申告書・記載例」から確認できます。
特に、生命保険料控除や住宅ローン控除を受ける場合は、証明書類が必要になることも。
年末ギリギリになって、
「あれ?あのハガキどこいった?」
と家中を探すことにならないように、届いた書類はひとまとめにしておくのがおすすめです!
これらの申告書は、扶養家族の有無や本人の所得、支払った保険料などを確認し、年末調整で適用できる控除を計算するために使います。
そして、年末調整が終わってもまだ終わりではありません!
年明けには、源泉徴収票や給与支払報告書、法定調書などの手続きも待っています。
一人社長の年末調整はどうやる?基本の流れを4ステップで解説
まずは、何をどんな順番でやるのかをざっくり押さえておきましょう。
一人社長の年末調整は、大きく分けると次の4ステップです。
1年間の役員報酬と源泉徴収税額を確認する
まずは、1月〜12月に会社から支払った役員報酬と、毎月差し引いた源泉所得税を確認します。
「まず数字を集めるところから!」というイメージです。
使える控除を確認する
次に、扶養控除や基礎控除、生命保険料控除など、年末調整で使える控除を確認します。
保険料控除証明書など、必要な書類もここでチェックしておきましょう。
1年間の所得税額を計算する
役員報酬と控除額をもとに、今年、本来いくら所得税を納めるのかを計算します。
払いすぎ・不足分を調整する
最後に、毎月差し引いてきた所得税と、STEP3で計算した税額を比べます。
年末調整は「1年間の所得税の答え合わせ」!
毎月の給与からいったん差し引いていた所得税を、年末に「結局いくらが正解だった?」と確認するイメージです。
年末調整が終わったら何をする?年明けに必要な手続き
一人社長は、年末調整を受ける「社長個人」であると同時に、給与を支払う会社側でもあります。
つまり、自分の年末調整が終わっても、会社としての手続きはまだ残っているんですね。
年明けに確認しておきたいこと
- 源泉徴収票を作成・交付する
- 給与支払報告書を市区町村へ提出する
- 必要な法定調書・法定調書合計表を税務署へ提出する
- 源泉所得税を納付する
- 年末調整に使った書類を会社で保管する
一人社長・マイクロ法人が年末調整で注意したいケース
ここまで読んで、「うちは普通のケースに当てはまるかな?」と少し不安になった方もいるかもしれません。
一人社長・マイクロ法人は、役員報酬の金額やほかの収入によって必要な手続きが変わることがあります。
「自分はどれ?」と確認しながら見てみてください!
【CASE①】役員報酬が0円の場合
会社から給与を受け取っていなければ、基本的に年末調整する給与はありません。
「報酬ゼロなら年末調整もゼロ!」と、ここは比較的シンプルです。
【CASE②】役員報酬が少額・源泉徴収税額が0円の場合
年末調整の要否は「源泉徴収税額があったか」だけで決まるわけではありません。
年末調整の対象者に当てはまるかどうかを確認する必要があります。
【CASE③】2か所以上から給与を受け取っている場合
別の会社からも給与をもらっている場合は、少しややこしくなります。
原則として、扶養控除等申告書を提出している「主たる給与」で年末調整を行い、もう一方の給与は年末調整されないため、その金額などによっては確定申告が必要になります。
【CASE④】個人事業+マイクロ法人の場合
これは一人社長さんに多いパターンです。
法人からの役員報酬は年末調整、個人事業の所得は確定申告、と分けて考えるのが基本です。
一人社長でも、みんな同じパターンではありません!
役員報酬の金額や、ほかに給与・事業所得があるかによって必要な手続きは変わります。
こんな場合は税理士への相談も検討!
- 個人事業とマイクロ法人を両方している
- 2か所以上から給与を受け取っている
- 年末調整後に確定申告も必要になりそう
- 年明けの手続きまでまとめて対応したい
- 「結局、自分はどのケース?」と判断に迷っている
年末調整だけなら何とかなりそうでも、その後の手続きまで含めると意外とやることは多め。
本業そっちのけで書類とにらめっこ…となる前に、必要なところだけ税理士に頼るのもアリですよ。
格安!一人社長限定月額6000円の税理士サポート | 税理士法人YFPクレア
マイクロ法人・一人社長法人限定で月額たった7,000円で記帳代行、決算申告、税務相談ができます!売上少ないスモールビジネスの経営者様限定の特別価格のサービスです

まとめ|一人社長でも年末調整と年明けの手続きを忘れずに
一人社長やマイクロ法人でも、役員報酬を受け取っている場合は、年末調整が必要になることがあります。
しかも、年末調整が終わったあとには、源泉徴収票や給与支払報告書など、年明けの手続きも…
とはいえ、最初から全部やろうとしなくて大丈夫。
最初は、
「今年、会社から自分に役員報酬を支払っているか」
「扶養控除等申告書を提出しているか」
を確認することから始めてみましょう!
確定申告丸抱えサポート | 税理士法人YFPクレア
税理士法人YFPクレアの確定申告は9万円~で、記帳から申告まで行います。だからお客様は資料を送るだけ!税務署に行く必要も会計ソフトを用意する必要なし!
投稿者・投稿者チーム紹介
-
創立50周年を迎えた税理士事務所です。
新宿(四谷)、さいたま市(南浦和)、松本市の3拠点で活動中。
当法人は他の税理士ではちょっと難しい専門性が高い業種でも対応。
クリニック、歯科医院、調剤薬局、整骨院などの保険診療も含まれる業種、社会福祉法人、NPO法人などの非営利事業にも幅広くサポート。
また、マンガ好きのスタッフの「漫画家を応援したい」という一言から漫画家向けのサービスを始めたら毎月のように新規のご相談を頂いております。平均課税などもお任せください。
税務担当者はそれぞれの専門性を高めるため、特定の業種だけにはならないように配慮をし、税理士業として視野と知識を広められるようにしています。
税理士法人YFPクレア(東京税理士会 四谷支部 2029)
YFPクレア行政書士法人(埼玉県行政書士会所属 2402701)
YFPクレア社会保険労務士法人(埼玉県社会保険労務士会 1125013)
最新の投稿
- 2026年10月28日一人社長・マイクロ法人も年末調整は必要?やり方や流れをまとめて解説
- 2026年10月23日マイクロ法人の作り方を5ステップで解説!設立費用や注意点とは?
- 2026年10月16日一人社長・マイクロ法人の社会保険はどうなる?
- 2026年10月6日【2026年10月】106万円の壁撤廃!企業が確認すべき3つのこと